หุ้นเทคโนโลยีปรับฐานแรง โดย Nasdaq 100 ลดลง 2.9% และดัชนี SOX ลดลง 6.7% นำโดย Lam Research, AMD และ Nvidia ขณะที่เงินหมุนไปยังหุ้นเชิงรับ เช่น Consumer Staples, Health Care และ Utilities สาเหตุที่กดดันตลาดมาจากราคาน้ำมัน Brent ที่ทะลุ 113 ดอลลาร์ต่อบาร์เรล ความกังวลเงินเฟ้อกลับมา และผลตอบแทนพันธบัตรสหรัฐ 10 ปีที่ลดลงต่ำกว่า 5% ลงมาแตะ 4.97% อีกประเด็นหลักคือ Meta เพิ่มคาดการณ์งบลงทุนปี 2026 เป็น 135,000–140,000 ล้านดอลลาร์ ทำให้ FCF ไตรมาส 3Q26 ติดลบครั้งแรกตั้งแต่ IPO ตลาดจึงเริ่มกังวลเรื่องการระดมทุน หนี้ และต้นทุนทางการเงินของกลุ่มเทคโนโลยี รวมถึงแนวโน้มที่ออกมาต่ำคาดจาก Lam Research, TTM Technologies, IBM และค่าใช้จ่ายสูงของ Tesla จากการลงทุน AI และ robotics
เรายังมีมุมมองเชิงบวกต่อหุ้นกลุ่มเทคโนโลยีแต่ต้องเลือกหุ้นมากขึ้น เน้นไปที่ 1) กลุ่มชิป NVDA, TSMC, ASML 2) Software อย่าง MSFT, PANW, CRWD 3) หุ้นที่มีการพึ่งพา AI น้อยอย่าง Apple 4) Hyperscaler ที่มีความเสี่ยงด้านการเงินไม่สูงอย่าง AMZN, GOOGC 5) กระจายความเสี่ยงไปนอกกลุ่มเทคโนโลยีอย่าง V, KO, WMT, COST, LLY, PG, UNH, AMT, BRKB
หุ้นกลุ่มเทคโนโลยีปรับตัวดลงแรง
เกิดการปรับฐานของกลุ่มเทคโนโลยีและเกิดการเปลี่ยนกลุ่มลงทุน โดย Nasdaq 100 ปรับตัวลดลง 2.9%, ดัชนีเซมิคอนดักเตอร์ (SOX) ปรับตัวดลง 6.7% นำโดยหุ้นชิปอย่าง Lam Research (-9.7%), AMD (-6.7%) และ Nvidia (-3.6%) ขณะที่ S&P 500 ปรับตัวลดลง 1.2% ขณะที่ Dow และ Russell 2000 ทรงตัว แสดงให้เห็นว่าเม็ดเงินไม่ได้ออกจากตลาดหุ้นทั้งหมด แต่หมุนออกจากหุ้นเทคโนโลยี ไปยังหุ้นเชิงรับ เช่น Consumer Staples (XLP +2.5%), Health Care (XLV +1.6%) และ Utilities (XLU +2.1%)
เกิดอะไรขึ้นกับกลุ่มเทคโนโลยี?
- ราคาน้ำมันดิบ Brent ทะลุ $113 ต่อบาร์เรล หลังมีเหตุการณ์โจมตีโรงกลั่น Aramco และสนามบินในซาอุดีอาระเบีย รวมถึงความกังวลว่าสหรัฐฯ-อิสราเอลอาจยกระดับการโจมตีอิหร่านหลังการเลือกตั้ง Midterm ของสหรัฐส่งผลให้เกิดแรงกดดันเงินเฟ้อกลับเข้ามาใหม่
- อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ อายุ 10 ปี ปรับตัวลงกว่า 12 bps หลุดระดับ 5% ลงมาแตะ 4.97% จากแรงเข้าซื้อสินทรัพย์ปลอดภัยสะท้อนว่านักลงทุนลดความเสี่ยงจากหุ้นกลุ่มเทคโนโลยีที่ผันผวน
- Meta ปรับเพิ่มคาดการณ์งบลงทุนปี 2026 ขึ้นสูงถึง 135,000–140,000 ล้านดอลลาร์ ส่งผลให้กระแสเงินสดอิสระ (Free Cash Flow) ในไตรมาส 3Q26 ติดลบ 2,120 ล้านดอลลาร์ (FCF ติดลบครั้งแรกนับตั้งแต่ปี IPO)
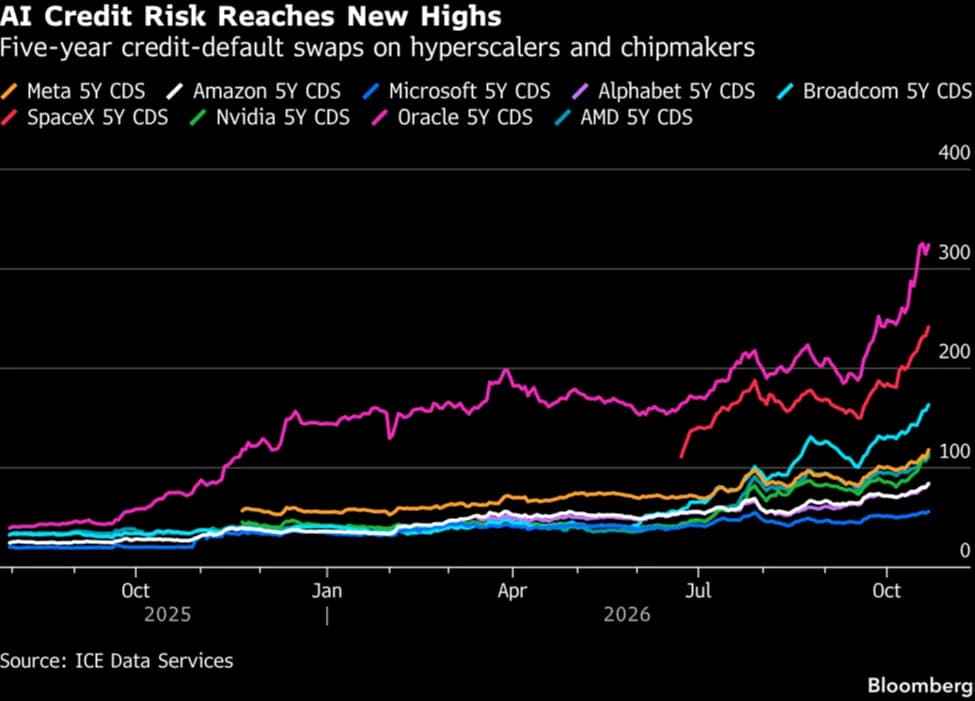
- CDS ของ Hyperscaler เพิ่มขึ้น การที่ต้องเพิ่มทุนระดับแสนล้านดอลลาร์ ทำให้ต้นทุนประกันความเสี่ยงผิดนัดชำระหนี้ (Credit Risk) ของ Meta พุ่งทำสถิติใหม่ ตลาดเริ่มกังวลว่าบริษเทคโนโลยี อาจต้องออกหุ้นกู้เพิ่มในตลาดที่ตึงตัว หรือออกหุ้นคลาสใหม่เพื่อระดมทุน ซึ่งจะทำให้เกิดผลกระทบต่อนักลงทุนเดิม
- CEO ของ Nvidia ระบุว่าปัญหาการขาดแคลนเงินทุนกำลังเริ่มจำกัดการเติบโตของผู้ให้บริการ Neocloud และตลาดเริ่มตั้งคำถามต่อความสามารถในการระดมทุนผ่านหนี้หรือการออกหุ้นเพิ่มทุนในขณะที่ต้นทุนทางการเงินปรับตัวเพิ่มขึ้น
- Lam Research guidance อ่อนแอกว่าที่คาด TTM Technologies guide Q4 ต่ำกว่าคาด, IBM ต่ำกว่าคาด, Tesla ค่าใช้จ่ายดำเนินงานสูงจากการลงทุน AI และ robotics
ด้วยเหตุผลดังกล่าวทำให้เกิดแรงขายในภาพรวม AMD –6.7%, MU –4.8%, NVDA –3.6%, GE Vernova –10.6%, Bloom Energy –9%, Viavi (optical) –13.7%, Lumentum -10%
อะไรคือสาเหตุสำคัญและเปลี่ยนมุมมองอย่างไร?
งบ Meta คือจุดชนวน เพราะเป็นครั้งแรกที่ hyperscaler รายใหญ่ใช้เงินสดมากกว่าที่ธุรกิจหาได้ และต้องพึ่งตลาดทุนเพื่อระดมทุนตั้งแต่ IPO ตามมาด้วย Lam Research และ TTMI ที่ให้แนวโน้มต่ำกว่าที่คา และคำพูดของ Jensen ที่ยืนยันว่าข้อจำกัดของอุตสาหกรรมเริ่มย้ายจากชิปไปเป็นทุน ส่งผลให้เกิดการปรับมุมมองของตลาดดังนี้
- ตลาดเปลี่ยนมุมมองจากอุปสงค์ที่แข็งแกร่งไปเป็นเรื่องจัดหาเงินทุนในการลงทุน AI
- ตลาดไม่ชอบแนวโน้มที่บริษัทเป็นเครื่องผลิตเงินสดไปเป็นผู้ใช้ทุน ที่ต้องออกหุ้นกู้และหุ้นเพิ่มทุน
- Capex สูงตลาดจึงตั้งคำถามว่า ทำแบบนี้ได้อีกนานแค่ไหน
- ตลาดกังวลว่าหากผลตอบแทนจากการนำ AI ไปใช้งานจริงในการหารายได้ เกิดขึ้นช้าหรือต่ำกว่าคาด การระดมทุนของกลุ่ม Startups และ Neoclouds จะสะดุด ซึ่งจะสะท้อนกลับมาตัดงบสั่งซื้อฮาร์ดแวร์และชิปประมวลผลในระยะถัดไป
มุมมองของ INVX
- การปรับตัวลดลงครั้งนี้ไม่ใช่จุดจบของ AI trade แต่เป็นจุดที่ตลาดเริ่มแยกความต่างด้านหนี้สินและ FCF ผลประกอบการในรอบถัดไป ผู้ชนะจะวัดกันที่ ROIC และ FCF ไม่ใช่ขนาดของงบลงทุน
- การปรับฐานของกลุ่มเทคโนโลยีไม่ได้หมายถึงฟองสบู่ตลาดหุ้นแตก แต่เป็นสัญญาณการกระจายตัวของสภาพคล่อง เข้าสู่หุ้นกลุ่มดั้งเดิมที่ถูกประเมินมูลค่าต่ำเกินไป
- AI กำลังเปลี่ยนจาก asset-light เป็นการใช้เงินทุนเยอะ (capital-intensive) ทำให้ valuation ของ hyperscaler จะถูกตัดสินด้วย ROIC มากขึ้น และ P/E ก็อาจจะมีแนวโน้มลดลง
- ห่วงโซ่ที่ใช้เงินทุนและหนี้สินสูงจะเจ็บมากกว่า เช่น neocloud, ผู้ผลิตอุปกรณ์ที่ backlog ผูกกับลูกค้ากระจุกตัว และหุ้นอย่าง optical, PCB และ power equipment ที่มี Valuation สูง
- ความคาดหวังสูงเกินไป สะท้อนจาก beat-and-raise (กำไรดีกว่าที่คาดและปรับเป้าหมายการเติบโตขึ้น) ถูกสะท้อนในราคาไปแล้ว ส่วนการให้แนวโน้มหากว่ามีการเติบโตไม่สูงและต่ำกว่าที่ค ราคาหุ้นจะปรับตัวลดลงแรง
- เรายังมีมุมมองเชิงบวกต่อกลุ่มเทคโนโลยีในระยะยาว แต่อาจจะต้องเลือกหุ้นมากขึ้น
- เหตุผลที่เรามองว่าไม่ควรตื่นตระหนก ความต้องการของ AI ยังจริงและมีการเติบโตสูงMeta guide รายได้สูงขึ้น และ SpaceX ใช้ compute ได้ทันที และ VIX แถว 20 ยังห่างจากระดับที่ต้องกังวล (30 ขึ้นไป) มาก
กลยุทธ์การลงทุน
- ส่วนที่ยังต้อง ระวังต่อหุ้นกลุ่มโครงสร้างพื้นฐานระดับรอง (Neocloud providers, หุ้น AI ขาดทุนที่พึ่งพาเงินกู้มาก) ที่ต้องแบกต้นทุนหนี้สูง และ กลุ่มหน่วยความจำที่มีความกังวลเรื่องอุปทานจากจีน
- หุ้น AI Hardware ที่เทรดบน P/E สูงแต่เริ่มเห็นสัญญาณคำสั่งซื้อชะลอตัวจากข้อจำกัดด้านงบประมาณของลูกค้า
- บริษัทที่ FCF แข็งแรงและมีเงินสดสุทธิ แพลตฟอร์มที่ไม่ต้องพึ่งตลาดทุนเพื่อลงทุน AI เช่น Apple
- ผู้นำห่วงโซ่ semiconductor ที่มี pricing power และงบดุลแข็งแรง เช่น NVDA, ASML และ TSMC
- ผู้ได้ประโยชน์จาก AI ฝั่งผู้ใช้ software หรือบริการที่ใช้ AI ลดต้นทุนและเพิ่ม margin ได้ทันที โดยไม่ต้องลงทุน capex เองเช่น MSFT, PANW, CRWD
- เรายังมีมุมมองเชิงบวกต่อ Hyperscaler ที่มีแนวโน้มดีอย่าง Google, Amazon
- กระจายความเสี่ยงไปยังหุ้นนอกกลุ่มเทคโนโลยีที่มีปัจจัยพื้นฐานดีอย่าง Visa, Coca-Cola, Walmart, Costco, Eli Lilly, P&G, UnitedHealth, American Tower