
Markets
News Update - OSP สรุปการประชุม Analyst meeting
- มุมมองเป็นกลาง
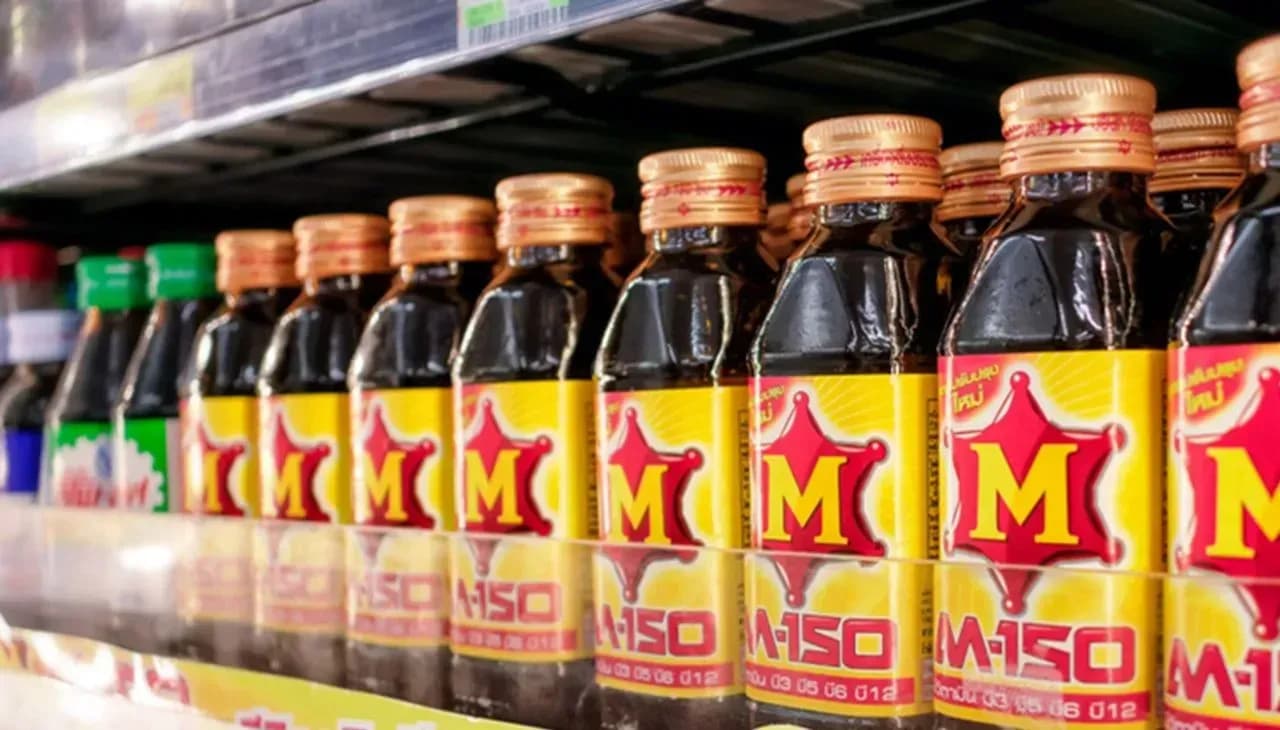
- Market share เครื่องดื่มชูกำลังในประเทศ ของ 2Q25 อยู่ที่ 44.5% ลดลง 0.3% หรือ 44.2% ใน 1Q25 และ YTD 44.6% โดย Market share ที่ทำได้ยังห่างจากเป้าของปีนี้ที่ 50% ส่วนหนึ่งจากการลด stock และการเพิ่มสินค้าใหม่ในส่วน m-150 ฝาเหลือง
- ผลประกอบการ 2Q25 ทิศทางรายได้คาดทรงตัว QoQ ด้วยยอดขายเครื่องดื่มชูกำลังในประเทศ QoQ โตได้เล็กน้อย และต่างประเทศลดลง QoQ ขณะที่ด้วย efficiency ที่ดีขึ้นและต้นทุนก๊าซธรรมชาติที่ลดลง คาดจะหนุนให้ gross margin เกินกว่า 40% และทำ new high ได้ ดังนั้นคาดว่ากำไร core profit เติบโต YoY และอาจทรงตัว QoQ แต่ Net profit เติบโต YoY ลดลง QoQ
- ทิศทาง 3Q25 คาดยอดขายรวมอ่อนตัว QoQ จากยอดขายต่างประเทศอ่อนตัว ยอดขายในประเทศฟื้นตัวได้เล็กน้อยจากการ restock
- คงคำแนะนำ Neutral ราคาเป้าหมาย 17.50 บาทต่อหุ้น