
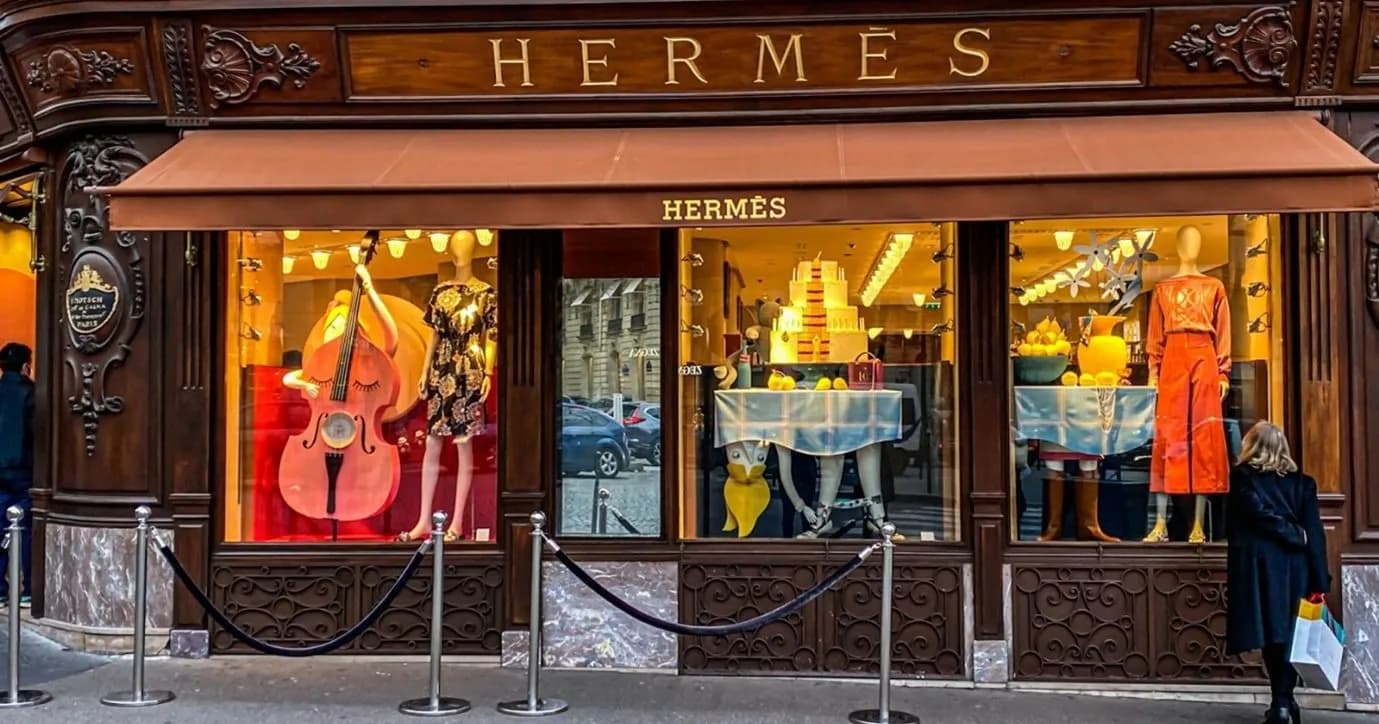
Hermès รายงานรายได้ 3Q26 เติบโต 4.3% YoY ต่ำกว่าคาดที่ 5.3% จากกำลังซื้อจีนอ่อนแอ ส่งผลให้ยอดขายเอเชียไม่รวมญี่ปุ่นทรงตัว แม้ธุรกิจกระเป๋าหนังยังเติบโต 10.8% สูงกว่าคาด แต่เสื้อผ้าและนาฬิกาหดตัว สะท้อนว่าความต้องการสินค้าหรูระดับสูงยังแข็งแกร่งกว่าสินค้าแฟชั่นทั่วไป ขณะที่ผู้บริหารยังไม่เห็นสัญญาณฟื้นตัวชัดเจนในจีน โดย InnovestX ยังชอบกลุ่มสินค้าหรูระดับสูง โดยเฉพาะ Richemont จากธุรกิจเครื่องประดับที่แข็งแกร่ง ส่วน Hermès แนะนำรอจังหวะสะสมจากมูลค่าหุ้นที่ยังสูง ขณะที่ LVMH และ Kering ยังต้องระมัดระวังจากความเสี่ยงด้านกำลังซื้อจีน
Markets
Hermès งบ 3Q26 ต่ำกว่าคาด กำลังซื้อจีนอ่อนแอ แม้กระเป๋าหนังยังเติบโตแข็งแกร่ง
1. ผลประกอบการ 3Q26 ต่ำกว่าคาด จากยอดขายจีนชะลอตัว
Hermès (RMS FP) รายงานรายได้ 3Q26 ที่ €4.10 พันล้าน เพิ่มขึ้น 5.5% YoY และเติบโต 4.3% เมื่อใช้อัตราแลกเปลี่ยนคงที่ ต่ำกว่าตลาดคาดที่ 5.2–5.3% และชะลอลงจากการเติบโต 9.6% ในช่วงเดียวกันของปีก่อน ขณะที่รายได้ 9M26 อยู่ที่ €12.26 พันล้าน เพิ่มขึ้น 2.9% YoY หรือ 5.5% เมื่อใช้อัตราแลกเปลี่ยนคงที่ สะท้อนว่าธุรกิจยังสามารถเติบโตได้ แต่เริ่มได้รับผลกระทบจากการชะลอตัวของตลาดสินค้าหรู โดยเฉพาะจีนซึ่งเป็นตลาดสำคัญ
ผลประกอบการที่ต่ำกว่าคาดส่งผลให้ราคาหุ้น Hermès ลดลงประมาณ 8–9% ในการซื้อขายวันที่ 22 ต.ค. และลดลงแล้วประมาณ 42% นับตั้งแต่ต้นปี ขณะที่หุ้น LVMH, Kering และ Brunello Cucinelli ปรับตัวลดลงตาม สะท้อนความกังวลของนักลงทุนว่าความอ่อนแอของกำลังซื้อจีนเริ่มกระทบแม้แต่แบรนด์ระดับสูงที่เคยมีความสามารถในการรักษายอดขายเหนืออุตสาหกรรม
2. กระเป๋าหนังยังแข็งแกร่ง แต่สินค้าแฟชั่นและนาฬิกาอ่อนแอ
ธุรกิจกระเป๋าหนังและเครื่องหนังเติบโต 10.8% สูงกว่าตลาดคาดที่ 10% โดยได้รับแรงหนุนจากความต้องการกระเป๋า Birkin และ Kelly รวมถึงสินค้าใหม่ที่ยังแข็งแกร่งทั่วโลก สอดคล้องกับข้อจำกัดด้านกำลังผลิตที่ช่วยรักษาความต้องการและอำนาจกำหนดราคา ขณะที่ธุรกิจน้ำหอมและความงามเติบโต 7.5% สูงกว่าคาดจากการเปิดตัวผลิตภัณฑ์ใหม่ อย่างไรก็ตาม ธุรกิจเสื้อผ้าและเครื่องประดับแฟชั่นหดตัว 2% เทียบกับตลาดคาดว่าจะเติบโต 2.3% และธุรกิจนาฬิกาหดตัว 6% สะท้อนความแตกต่างระหว่างสินค้าหรูระดับสูงกับสินค้าที่พึ่งพากำลังซื้อผู้บริโภคในวงกว้าง
ธุรกิจ | ยอดขาย 3Q26 | ตลาดคาด |
|---|---|---|
กระเป๋าและเครื่องหนัง | +10.8% | +10.0% |
น้ำหอมและความงาม | +7.5% | -8.2% |
ผ้าไหมและสิ่งทอ | +1.4% | +6.5% |
เสื้อผ้าและเครื่องประดับแฟชั่น | -2.0% | +2.3% |
นาฬิกา | -6.0% | +0.2% |
อัตราการเติบโตเมื่อใช้อัตราแลกเปลี่ยนคงที่ เทียบกับช่วงเดียวกันของปีก่อน
3. จีนเป็นปัจจัยกดดันหลัก ขณะที่ยุโรป สหรัฐฯ และญี่ปุ่นยังเติบโต
ยอดขายในเอเชียแปซิฟิกไม่รวมญี่ปุ่น ซึ่งคิดเป็นประมาณ 42% ของรายได้รวม ทรงตัวที่ 0% ต่ำกว่าตลาดคาดว่าจะเติบโต 1.6% และชะลอลงจาก 2.5% ใน 2Q26 โดยผู้บริหารระบุว่าความอ่อนแอของตลาดอสังหาริมทรัพย์ ความเชื่อมั่นผู้บริโภคที่ต่ำ ตลาดการเงินที่ชะลอตัว และมาตรการเก็บภาษีรายได้จากต่างประเทศของจีน เป็นปัจจัยกดดันกำลังซื้อกลุ่มผู้มีฐานะสูง โดยเฉพาะสินค้าแฟชั่น รองเท้า และนาฬิกา ขณะที่กระเป๋าหนังระดับสูงยังมีความต้องการแข็งแกร่ง
ตลาดอื่นยังขยายตัวได้ดี โดยยุโรปไม่รวมฝรั่งเศสเติบโต 9.5% สหรัฐฯ และทวีปอเมริกาเติบโต 8.8% และญี่ปุ่นเติบโต 9.6% แม้บางภูมิภาคต่ำกว่าคาดเล็กน้อย ส่วนฝรั่งเศสเติบโตเพียง 3.6% และยังเผชิญความเสี่ยงเพิ่มเติมจากเหตุจลาจลที่สร้างความเสียหายต่อร้านค้าและอาจกระทบการท่องเที่ยวในช่วง 4Q26
ภูมิภาค | ยอดขาย 3Q26 | ตลาดคาด |
|---|---|---|
ยุโรปไม่รวมฝรั่งเศส | +9.5% | +9.4% |
ฝรั่งเศส | +3.6% | +4.6% |
อเมริกา | +8.8% | +11.0% |
ญี่ปุ่น | +9.6% | +11.2% |
เอเชียแปซิฟิกไม่รวมญี่ปุ่น | 0.0% | +1.6% |
ตะวันออกกลางและภูมิภาคอื่น | -4.5% | — |
อัตราการเติบโตเมื่อใช้อัตราแลกเปลี่ยนคงที่ ตัวเลขคาดการณ์อาจต่างกันเล็กน้อยตามแหล่งสำรวจ
4. ผู้บริหารยังมั่นใจระยะยาว พร้อมขยายกำลังผลิตกระเป๋าหนังต่อเนื่อง
ผู้บริหารระบุว่าแนวโน้มยอดขายในเดือน ต.ค. ยังไม่เปลี่ยนแปลงอย่างมีนัยสำคัญจากช่วงปลาย 3Q26 รวมถึงตลาดจีนที่ยังไม่มีสัญญาณฟื้นตัวชัดเจน อย่างไรก็ตาม บริษัทยังคงลงทุนขยายกำลังผลิตเครื่องหนังประมาณ 6% ในปี 2026 และเตรียมเปิดโรงงานใหม่อีก 3 แห่งในปี 2027, 2028 และ 2030 เพื่อรองรับความต้องการกระเป๋าระดับสูงที่ยังมากกว่ากำลังผลิต นอกจากนี้ บริษัทเตรียมเปิดตัวคอลเลกชันเสื้อผ้าบุรุษใหม่และแฟชั่นชั้นสูงในปี 2027 เพื่อกระตุ้นธุรกิจที่อ่อนแอ
ด้านแนวโน้มการทำกำไร ผู้บริหารประเมินว่าการเติบโตของรายได้ประมาณ 5% อาจเพียงพอสำหรับรักษาอัตรากำไร แต่ต้นทุนวัตถุดิบ ค่าแรง และการขยายกำลังผลิตยังเป็นแรงกดดัน โดยบริษัทอาจปรับราคาสินค้าในปี 2027 ประมาณ 4–5% หรือมากกว่าตามต้นทุนที่เพิ่มขึ้น ทั้งนี้ ยังไม่มีข้อสรุปอย่างเป็นทางการ ขณะที่ความผันผวนของค่าเงินส่งผลกระทบต่อรายได้ 9M26 ประมาณ €310 ล้าน ซึ่งเป็นอีกปัจจัยที่ต้องติดตาม
5. มุมมอง InnnovestX: ยังชอบสินค้าหรูระดับสูง แต่ควรรอความชัดเจนของจีนก่อนเพิ่มน้ำหนัก
เรามองว่าผลประกอบการของ Hermès สะท้อน ความแตกต่างของความต้องการสินค้าหรูระดับสูงกับสินค้าแฟชั่นทั่วไป โดยกระเป๋า Birkin และ Kelly ยังคงเติบโตสองหลัก แม้ตลาดจีนอ่อนแอ แต่สินค้าประเภทเสื้อผ้า รองเท้า และเครื่องประดับแฟชั่นเริ่มได้รับผลกระทบมากขึ้น สะท้อนว่ากำลังซื้อที่ชะลอตัวเริ่มขยายจากผู้บริโภคทั่วไปไปสู่กลุ่มลูกค้าระดับบน โดยเฉพาะในจีน ส่งผลให้การฟื้นตัวของอุตสาหกรรมสินค้าหรูอาจล่าช้ากว่าที่ตลาดคาด
ในเชิงกลยุทธ์ เรายังคงให้น้ำหนักกับกลุ่มสินค้าหรูระดับสูง (Hard Luxury) มากกว่ากลุ่มแฟชั่น โดยมีมุมมองเชิงบวกต่อ Richemont (CFR SW) จากธุรกิจเครื่องประดับระดับสูงและฐานลูกค้าที่มีกำลังซื้อ ขณะที่ Hermès (RMS FP) ยังมีพื้นฐานแข็งแกร่งจากอำนาจกำหนดราคาและความต้องการกระเป๋าหนัง แต่แนะนำรอจังหวะสะสมหลังการปรับลดประมาณการกำไรของตลาด เนื่องจากการเติบโตของยอดขายระดับ 4–5% อาจยังไม่เพียงพอรองรับมูลค่าหุ้นระดับสูง ส่วน LVMH (MC FP) และ Kering (KER FP) ยังต้องระมัดระวังจากความอ่อนแอของตลาดจีนและธุรกิจแฟชั่นที่มีความอ่อนไหวต่อเศรษฐกิจมากกว่า โดยปัจจัยสำคัญที่ต้องติดตาม ได้แก่ การฟื้นตัวของยอดขายจีนใน 4Q26 การเติบโตของธุรกิจนอกกลุ่มเครื่องหนัง และความสามารถในการรักษาอัตรากำไรปี 2027
ข้อสงวนสิทธิ์
ข้อมูล ความเห็น บทวิเคราะห์ ราคา การคาดการณ์ และ/หรือ ข้อมูลอื่นใด (“ข้อมูล”) ที่ปรากฏ จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปเท่านั้น โดยมีที่มาจากแหล่งข้อมูลสาธารณะที่เชื่อว่าเชื่อถือได้ บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“INVX”) ไม่รับรองความถูกต้อง ครบถ้วน หรือความเป็นปัจจุบันของข้อมูลดังกล่าว โดยเป็นข้อมูล ณ วันที่เผยแพร่และอาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า ข้อมูลนี้ไม่ถือเป็นการรับประกันราคาหรือผลตอบแทน คำแนะนำการลงทุน การเสนอซื้อหรือขายหลักทรัพย์ หรือชักชวนให้เสนอซื้อหรือเสนอขายหลักทรัพย์ใด INVX และ/หรือ กรรมการ พนักงาน และลูกจ้างของ INVX ไม่รับผิดชอบต่อความเสียหายอันเป็นผลมาจากหรือเกี่ยวข้องกับการใช้ข้อมูลดังกล่าว
INVX และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยที่บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (SCBX) เป็นผู้ถือหุ้นรายใหญ่ ข้อมูลที่เกี่ยวข้องกับธนาคารฯ มีวัตถุประสงค์เพื่อใช้ในการเปรียบเทียบเท่านั้น INVX และ/หรือ บริษัทในเครือ SCBX อาจเป็นที่ปรึกษาทางการเงิน ผู้จัดจำหน่ายหลักทรัพย์ ผู้ออกและเสนอขายหุ้นกู้ที่มีอนุพันธ์แฝง หรือ ตราสารแสดงสิทธิการฝากหลักทรัพย์ต่างประเทศ บนหลักทรัพย์ที่ปรากฏอยู่ในรายงานฉบับนี้ รวมถึงอาจมีการทำธุรกรรมอื่นใดในหลักทรัพย์ที่ถูกกล่าวถึง อันอาจก่อให้เกิดความขัดแย้งทางผลประโยชน์ได้ ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยง ก่อนตัดสินใจลงทุน