
ERW – ตลาดกังวลเกี่ยวกับค่าเช่าที่จะเพิ่มขึ้นมากเกินไป – OUTPERFORM (ราคาเป้าหมาย 6.20 บาท)
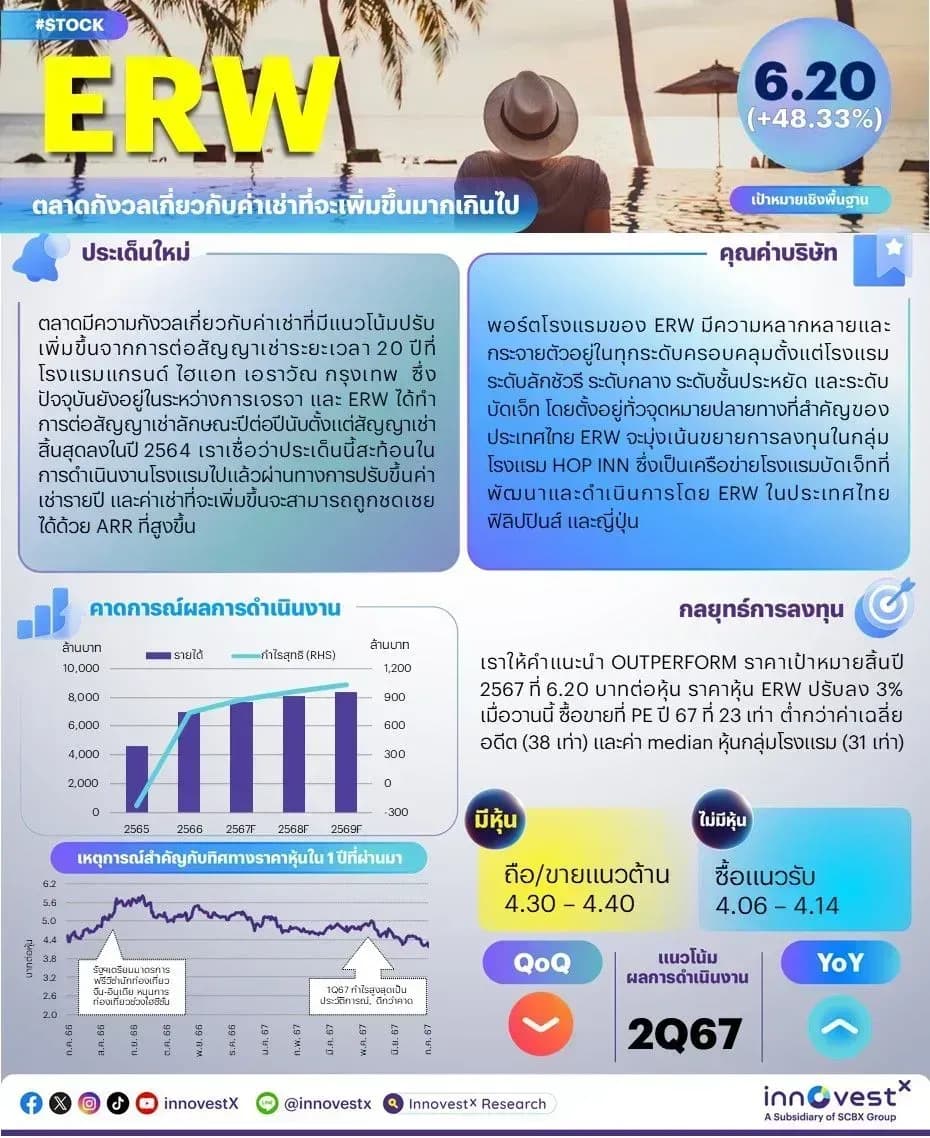
ตลาดมีความกังวลเกี่ยวกับค่าเช่าที่มีแนวโน้มปรับเพิ่มขึ้นจากการต่อสัญญาเช่าระยะเวลา 20 ปีที่ โรงแรมแกรนด์ ไฮแอท เอราวัณ กรุงเทพ ซึ่งปัจจุบันยังอยู่ในระหว่างการเจรจา และ ERW ได้ทำการต่อสัญญาเช่าลักษณะปีต่อปีนับตั้งแต่สัญญาเช่าสิ้นสุดลงในปี 2564 เราเชื่อว่าประเด็นนี้สะท้อนในการดำเนินงานโรงแรมไปแล้วผ่านทางการปรับขึ้นค่าเช่ารายปี และค่าเช่าที่จะเพิ่มขึ้นจะสามารถถูกชดเชยได้ด้วย ARR ที่สูงขึ้น ราคาหุ้น ERW ปรับตัวลดลง 3% เมื่อวานนี้ โดยซื้อขายที่ PE ปี 2567 ระดับ 23 เท่า ต่ำกว่าค่าเฉลี่ยในอดีต (38 เท่า) และค่า median ของหุ้นกลุ่มโรงแรม (31 เท่า) เราให้คำแนะนำ tactical call ระยะ 3 เดือน สำหรับ ERW ที่ OUTPERFORM ด้วยราคาเป้าหมายสิ้นปี 2567 ที่ 6.2 บาท/หุ้น
|
|---|
ท่านสามารถอ่านและดาวน์โหลดเอกสารได้จาก ERW240711_T 1 |
The market is concerned about a potential jump in lease expenses upon the 20-year lease renewal at The Grand Hyatt Erawan Bangkok Hotel, now being negotiated. (ERW has been renewing the lease on a year-to-year basis since it expired in 2021). We believe this is already reflected in hotel operations via a jump in annual lease expense booked – which can be offset by rising ARR. ERW’s share price fell 3% yesterday, trading at 23x 2024PE, below its historical average (38x) and the median of hotel stocks (31x). We assign a three-month tactical call of OUTPERFORM with end-2024 TP of Bt6.2/share.
|
|---|
Click here to read and/or download ERW240711_E 1 |