
- DCC ประกาศกำไรสุทธิอยู่ที่ 180 ล้านบาท ใน 4Q25 ถือว่ากำไรต่ำสุดในรอบ 17 ปี นับจาก 4Q08 โดยกำไรสุทธิลดลง 26.3% YoY และ 14.6% QoQ โดยหลักๆ เกิดจากรายได้รวมที่ปรับตัวลดลง 12.2% YoY และ 1.1% QoQ โดยเฉพาะ Sale volume ที่ลดลงเหลือ 8.5 ล้านตร.ม. (-12% YoY, +5% QoQ) ส่วนหนึ่งเป็นผลมาจากภาวะเศรษฐกิจโดยรวมที่อ่อนแอ และความต้องการกระเบื้องในประเทศที่ลดลงในส่วนภาคอสังหาริมทรัพย์ โดยแม้ว่าราคาขายเฉลี่ยจะปรับตัวสูงขึ้นเล็กน้อย 1% YoY (แต่ลดลง 2% QoQ) จาก product mix ที่เน้นขายกระเบื้องขนาดใหญ่ และกระเบื้อง porcelain ที่มีราคาขายสูงกว่า ขณะที่ Gross margin ปรับตัวลดลงทั้ง YoY และ QoQ เหลือ 39.3% ใน 4Q25 จาก 40.1% ใน 4Q24 และ 41.7% ใน 3Q25
Markets
News update - DCC รายงานกำไรสุทธิ 4Q25 ต่ำสุดในรอบ 17 ปี
DCCSET
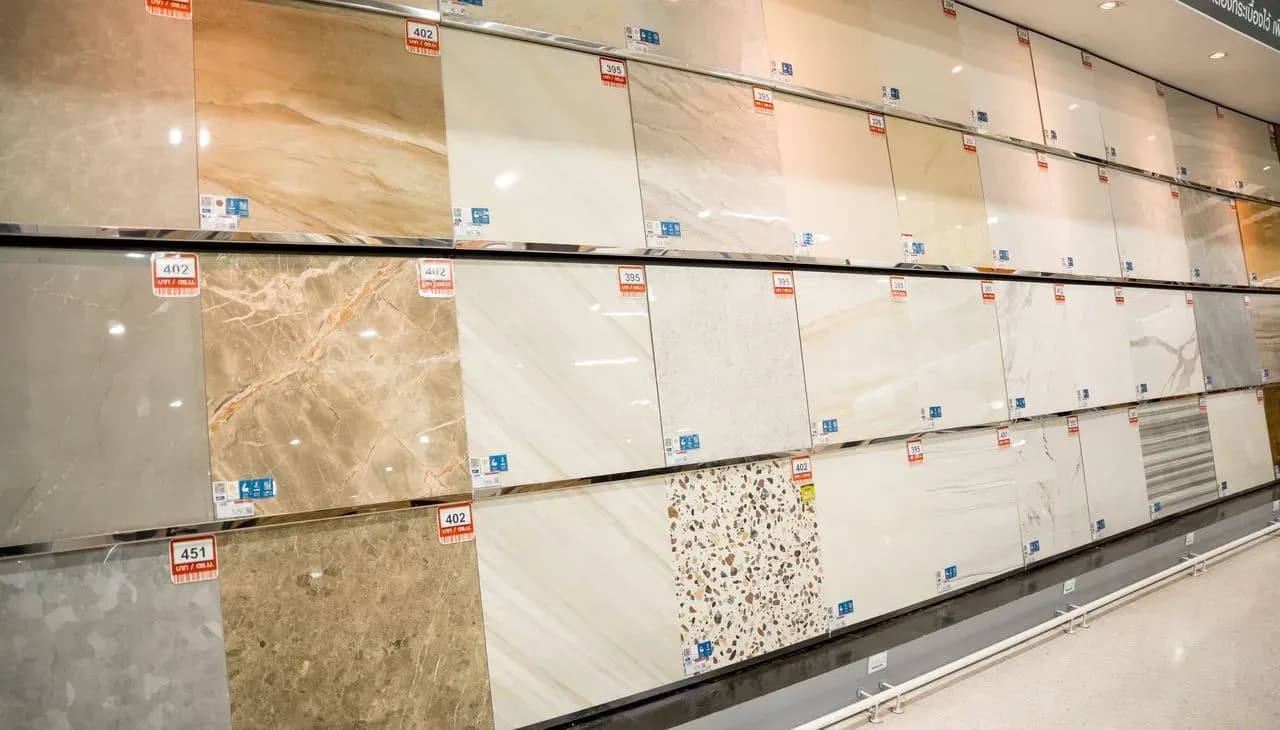
- Outlook คาดว่าจะยังคงอ่อนแอ โดยเฉพาะปริมาณความต้องการกระเบื้อง Low end ที่ยังได้รับผลกระทบจากภาวะเศรษฐกิจที่ชะลอตัว และภาวะหนี้สินภาคครัวเรือนที่อยู่ระดับสูง และการแข่งขันกระเบื้องนำเข้าราคาถูกจากประเทศจีน และอินเดียก็ยังเป็นสินค้าราคาถูกที่ไม่ได้มาตรฐาน และมา Dump ขายราคาถูก ยังเป็นตัวกดดันยอดขายที่เป็น low end ของ DCC อยู่ต่อเนื่อง
- ประกาศจ่ายปันผลรายไตรมาส อยู่ที่ 0.01 บาทต่อหุ้น (50.7% dividend payout) ใน 4Q25 คิดเป็น Dividend yield 3.2% (Annualized yield) XD date 7 เม.ย.
- DCC จะจัดงาน Opportunity day ในวันที่ 25 ก.พ. เราจะ update สถานการณ์ และกลยุทธ์ของบริษัทจากผู้บริหารอีกครั้ง
- ยังคงแนะนำ Neutral สำหรับ DCC ราคาเป้าหมายกลางปี 2026 อยู่ที่ 1.45 บาท อิง 5 ปี PE mean ที่ 14.5X