
อุตสาหกรรมรถยนต์โลกกำลังเข้าสู่ช่วงปรับโครงสร้างครั้งใหญ่ หลังผู้ผลิตจีนเร่งขยายฐานผลิตในยุโรปและร่วมมือกันด้านเทคโนโลยี ขณะที่ค่ายยุโรปต้องลดจำนวนแบรนด์ เพิ่มรถยนต์ลูกผสม และแบ่งปันเทคโนโลยีเพื่อลดต้นทุน ในระยะยาวการแข่งขันจะรุนแรงขึ้นทั้งในจีนและยุโรป และมีแนวโน้มเหลือผู้ผลิตที่มีขนาด เทคโนโลยี และฐานการผลิตที่แข็งแกร่งเพียงบางราย ขณะที่มาตรการกีดกันทางการค้าของยุโรปยังเป็นความเสี่ยงสำคัญต่อการขยายตัวของรถยนต์จีน
Markets
รถยนต์จีนรุกยุโรป เร่งสร้างฐานผลิตท้องถิ่น กดดันค่ายเดิมปรับตัว

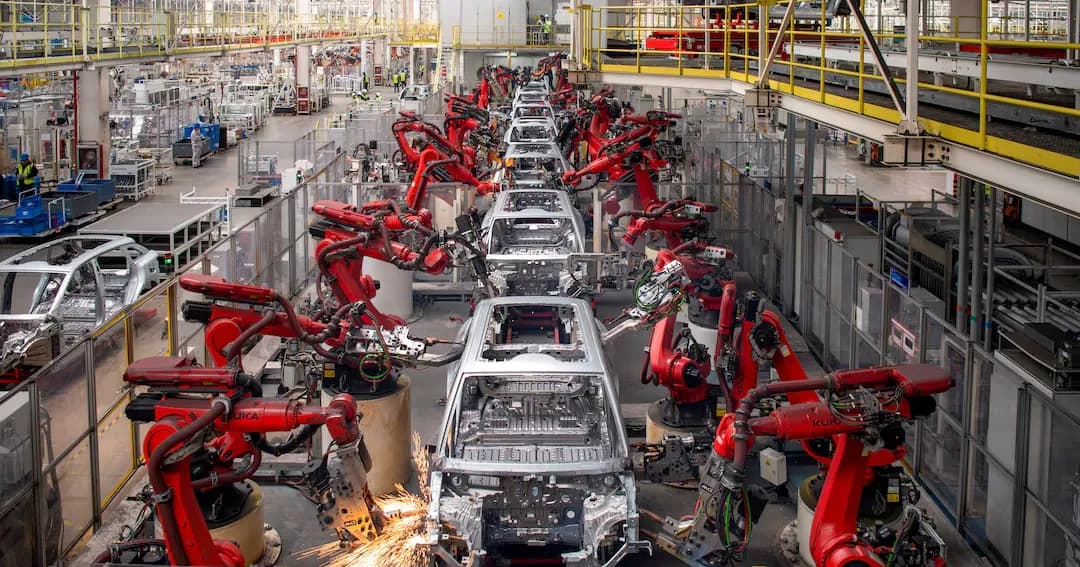
1. BYD เตรียมสร้างฐานผลิตยุโรป 4 แห่ง ลดแรงกดดันด้านการค้า
BYD วางแผนระยะยาวสร้างโรงงานในยุโรป 4 แห่ง แบ่งเป็นโรงงานประกอบรถยนต์ 3 แห่ง และโรงงานแบตเตอรี่ 1 แห่ง เพื่อรองรับยอดขายที่เติบโตและสอดคล้องกับกฎการผลิตภายในยุโรป โดยบริษัทกำลังหารือกับรัฐบาลและผู้ผลิตรถยนต์ยุโรปเพื่อเข้าซื้อหรือใช้โรงงานที่มีกำลังการผลิตเหลือในฝรั่งเศส สเปน และอิตาลี
กลยุทธ์ดังกล่าวมีความสำคัญมากขึ้นหลังยุโรปเก็บภาษีเพิ่มเติมต่อรถยนต์ไฟฟ้าที่ผลิตในจีน และกำลังผลักดันหลักเกณฑ์ “ผลิตในยุโรป” ทำให้ผู้ผลิตจีนจำเป็นต้องย้ายฐานการผลิตเข้าใกล้ตลาดปลายทางมากขึ้น แทนการพึ่งการส่งออกจากจีนเพียงอย่างเดียว
2. ตลาดต่างประเทศกำลังกลายเป็นเครื่องยนต์ใหม่ของ BYD
การแข่งขันด้านราคาในจีนยังรุนแรง ทำให้ BYD เร่งขยายธุรกิจต่างประเทศ โดยรายได้จากต่างประเทศในช่วงครึ่งแรกของปีสูงกว่ารายได้ในจีนเป็นครั้งแรก ขณะที่ยอดขายในยุโรปเติบโตดี และได้แรงหนุนเพิ่มเติมจากราคาน้ำมันที่สูงขึ้น ซึ่งทำให้รถยนต์ไฟฟ้าและรถยนต์ลูกผสมกลับมาได้รับความสนใจมากขึ้น
BYD ยังรุกตลาดระดับบนผ่านแบรนด์ Denza เพื่อแข่งขันกับผู้ผลิตยุโรปโดยตรง สะท้อนว่าบริษัทไม่ได้ต้องการเป็นเพียงผู้ผลิตรถยนต์ราคาคุ้มค่า แต่ต้องการขยายเข้าสู่ตลาดที่มีมูลค่าต่อคันสูงขึ้นด้วย
3. Leapmotor จับมือ FAW สะท้อนการรวมทรัพยากรในอุตสาหกรรมรถจีน
Leapmotor เตรียมเข้าลงทุนใน Qixin Power บริษัทระบบขับเคลื่อนของ FAW และจะร่วมพัฒนาเครื่องยนต์ลูกผสม ระบบขับเคลื่อนไฟฟ้า และระบบเพิ่มระยะทาง ขณะเดียวกันยังร่วมกับบริษัทแบตเตอรี่ของ FAW พัฒนาแบตเตอรี่รุ่นใหม่ เช่น แบตเตอรี่โซลิดสเตต โซเดียมไอออน และแบตเตอรี่ LFP ที่รองรับการชาร์จเร็วมาก
ความร่วมมือนี้สะท้อนแนวโน้มที่บริษัทเอกชนด้านรถยนต์ไฟฟ้ากับผู้ผลิตรถยนต์รัฐวิสาหกิจจีนเริ่มแบ่งปันเทคโนโลยี เงินทุน และห่วงโซ่อุปทานมากขึ้น เพื่อเร่งลดต้นทุนและเพิ่มความสามารถในการแข่งขันทั้งในจีนและต่างประเทศ
4. ผู้ผลิตยุโรปเริ่มเผชิญแรงกดดันจากคู่แข่งจีนอย่างชัดเจน
Volkswagen กำลังทบทวนอนาคตของ Seat หลังยอดขายอ่อนแอและยังไม่มีรถยนต์ไฟฟ้าเต็มรูปแบบ ขณะที่แบรนด์ Cupra ซึ่งเน้นรถยนต์ไฟฟ้าและมีการเติบโตสูงกว่า ได้รับการลงทุนมากขึ้น โดย Seat อาจเป็นหนึ่งในแบรนด์รถยนต์เก่าแก่รายแรกที่ได้รับผลกระทบจากการปรับโครงสร้างอุตสาหกรรมรอบใหม่
ภาพดังกล่าวไม่ได้เกิดขึ้นเฉพาะ Volkswagen แต่ผู้ผลิตรถยนต์ยุโรป ญี่ปุ่น และสหรัฐต่างเผชิญปัญหาคล้ายกัน ทั้งยอดขายที่ยังต่ำกว่าก่อนโควิด ต้นทุนลงทุนรถยนต์ไฟฟ้าที่สูง และการแข่งขันด้านราคาจากผู้ผลิตจีน ทำให้บริษัทที่ไม่มีขนาดหรือเทคโนโลยีเพียงพออาจต้องลดจำนวนแบรนด์และรุ่นรถลง
5. Volvo เร่งเปิดตัวรถใหม่และเพิ่มบทบาทรถยนต์ลูกผสม
Volvo เตรียมเปิดตัวรถใหม่ 13 รุ่นภายในปี 2030 โดยแบ่งเป็น 7 รุ่นสำหรับตลาดตะวันตกและ 6 รุ่นสำหรับจีน พร้อมตั้งเป้าเพิ่มส่วนแบ่งตลาดรถยนต์ไฟฟ้าและรถยนต์ลูกผสมจากประมาณ 1.7% ในปัจจุบันเป็นสองเท่า
บริษัทปรับกลยุทธ์จากเดิมที่มุ่งรถยนต์ไฟฟ้าเต็มรูปแบบ มาเพิ่มความสำคัญของรถยนต์ลูกผสม หลังการเปลี่ยนผ่านสู่รถยนต์ไฟฟ้าเกิดช้ากว่าคาด พร้อมร่วมมือกับ Geely มากขึ้นทั้งด้านโครงสร้างรถ เทคโนโลยี ชิ้นส่วน และห่วงโซ่อุปทาน เพื่อลดต้นทุนและเพิ่มความสามารถในการทำกำไร
6. ยุโรปเริ่มพิจารณาจำกัดรถยนต์ลูกผสมจากจีน
หลังจากมาตรการภาษีรถยนต์ไฟฟ้าจีน ยุโรปเริ่มกังวลว่าผู้ผลิตจีนอาจหันมาส่งออกรถยนต์ลูกผสมเพิ่มขึ้น โดยมีรายงานว่ายุโรปต้องการให้จีนจำกัดส่วนแบ่งรถยนต์ลูกผสมในตลาดยุโรปไว้ที่ประมาณ 15% เพื่อป้องกันผลกระทบต่อฐานการผลิตรถยนต์ในภูมิภาค
ประเด็นดังกล่าวสะท้อนว่าความขัดแย้งทางการค้ากำลังขยายจากรถยนต์ไฟฟ้าไปยังรถยนต์ลูกผสม แบตเตอรี่ และสินค้าอุตสาหกรรมอื่น ขณะที่ยอดขาดดุลการค้าสินค้าของยุโรปกับจีนอยู่ในระดับสูง ทำให้มีโอกาสเห็นมาตรการปกป้องอุตสาหกรรมยุโรปเพิ่มเติม
7. อุตสาหกรรมรถยนต์กำลังเข้าสู่รอบคัดผู้ชนะครั้งใหญ่
ภาพรวมของข่าวทั้งหมดสะท้อนว่าอุตสาหกรรมรถยนต์โลกกำลังเปลี่ยนไปสู่การแข่งขันด้าน ขนาดการผลิต ต้นทุน เทคโนโลยีแบตเตอรี่ ระบบขับเคลื่อน และฐานการผลิตในแต่ละภูมิภาค
ผู้ผลิตจีนที่มีขนาดใหญ่และมีห่วงโซ่อุปทานครบ เช่น BYD กำลังเปลี่ยนจากผู้ส่งออกมาเป็นผู้ผลิตในยุโรปโดยตรง ขณะที่ผู้ผลิตยุโรปต้องลดต้นทุน รวมแบรนด์ และพึ่งพันธมิตรจีนมากขึ้น ส่วนผู้ผลิตจีนขนาดเล็กเองก็ต้องเร่งรวมทรัพยากร เนื่องจากการแข่งขันภายในประเทศยังรุนแรงเช่นกัน
8. Lucid–Bolt รุกบริการรถไร้คนขับในยุโรป เพิ่มมิติการแข่งขัน
Lucid จับมือ Bolt เพื่อพัฒนาและให้บริการรถยนต์ไร้คนขับระดับ 4 ในยุโรป โดย Bolt ตั้งเป้านำรถ Lucid อย่างน้อย 25,000 คัน ไปให้บริการในหลายเมืองและหลายประเทศ ซึ่งจะใช้แพลตฟอร์มรถขนาดกลางรุ่นใหม่ของ Lucid และคาดว่าจะใช้ระบบ NVIDIA Hyperion เป็นแกนกลางด้านการประมวลผลและเซ็นเซอร์
ข้อตกลงนี้มีนัยสำคัญต่อ Lucid เพราะจำนวน 25,000 คันคิดเป็นประมาณ 1.6 เท่าของยอดส่งมอบทั้งปี 2025 และจะเพิ่มช่องทางลูกค้าฝูงรถรายใหญ่อีกหนึ่งราย นอกเหนือจากข้อตกลงกับ Uber ที่มีแผนใช้รถ Lucid อย่างน้อย 35,000 คัน ช่วยเพิ่มความชัดเจนด้านกำลังการผลิตและการใช้โรงงานในระยะยาว
อย่างไรก็ดี ประโยชน์ทางการเงินในระยะสั้นยังจำกัด เพราะการเริ่มใช้งานจริงเร็วที่สุดอยู่ในปี 2028 และจำนวน 25,000 คันยังไม่ใช่คำสั่งซื้อที่มีผลผูกพัน ขณะที่เงื่อนไขทางการเงินของความร่วมมือยังไม่ได้เปิดเผย
ประเด็นนี้สะท้อนว่าการแข่งขันในตลาดรถยนต์ยุโรปกำลังขยับไปสู่การแข่งขันด้าน ซอฟต์แวร์ ระบบขับขี่อัตโนมัติ และบริการเดินทางแบบฝูงรถ มากขึ้น ซึ่งอาจเปิดโอกาสให้ผู้ผลิตที่มีจุดแข็งด้านเทคโนโลยีและแพลตฟอร์มรถเข้ามาแข่งขันกับทั้งค่ายจีนและค่ายยุโรปเดิมได้
แต่ละค่ายกำลังตอบสนองต่อการแข่งขันในยุโรปอย่างไร และใครได้/เสียประโยชน์
บริษัท / กลุ่ม | กลยุทธ์หลักในยุโรป | ประเด็นสำคัญ | ผลต่อการแข่งขัน |
|---|---|---|---|
BYD | สร้างฐานผลิตในยุโรป | วางแผนโรงงาน 4 แห่ง แบ่งเป็นโรงงานรถ 3 แห่ง และแบตเตอรี่ 1 แห่ง | ลดผลกระทบภาษีนำเข้า เพิ่มความสามารถแข่งขันระยะยาว |
Leapmotor | ร่วมมือ FAW ด้านเทคโนโลยี | พัฒนาระบบขับเคลื่อน แบตเตอรี่ และแพลตฟอร์มร่วมกัน | ช่วยลดต้นทุนและเร่งพัฒนาเทคโนโลยี |
Geely / Volvo | ใช้แพลตฟอร์มและชิ้นส่วนร่วมกัน | Volvo เตรียมเปิดตัวรถใหม่ 13 รุ่น และเพิ่มน้ำหนักรถลูกผสม | เพิ่มความยืดหยุ่น ลดต้นทุนการพัฒนารถรุ่นใหม่ |
Volkswagen / Seat | ลดการลงทุนในแบรนด์อ่อนแอ | อนาคต Seat หลังปี 2030 ยังไม่แน่นอน ขณะที่ Cupra ได้รับความสำคัญมากขึ้น | สะท้อนแรงกดดันให้ค่ายเดิมลดจำนวนแบรนด์และควบคุมต้นทุน |
Stellantis | เน้นลงทุนในแบรนด์หลัก | ให้ความสำคัญกับ Jeep, Ram, Peugeot และ Fiat มากขึ้น | แบรนด์ขนาดเล็กอาจถูกลดบทบาทเมื่อการแข่งขันรุนแรงขึ้น |
Lucid / Bolt | รุกบริการรถไร้คนขับ | Bolt ตั้งเป้าใช้รถ Lucid อย่างน้อย 25,000 คันในยุโรป | การแข่งขันขยายจาก “ขายรถ” ไปสู่บริการเดินทางและระบบขับขี่อัตโนมัติ |
สหภาพยุโรป | เพิ่มมาตรการปกป้องอุตสาหกรรม | มีรายงานว่าต้องการจำกัดส่วนแบ่งรถลูกผสมจีนไว้ราว 15% | เพิ่มแรงกดดันให้ค่ายจีนต้องผลิตในยุโรปมากขึ้น |
มุมมองของ InnovestX
- INVX มองว่าภาพรวมสะท้อน การแข่งขันในอุตสาหกรรมรถยนต์ยังอยู่ในระดับสูง โดยเฉพาะค่ายจีนที่เริ่มเผชิญภาวะตลาดในประเทศอิ่มตัว การแข่งขันด้านราคารุนแรง และกำลังการผลิตส่วนเกิน จึงเร่งขยายตลาดต่างประเทศมากขึ้น โดยยุโรปเป็นหนึ่งในตลาดเป้าหมายสำคัญ
- อย่างไรก็ดี การขยายต่างประเทศต้องเผชิญทั้ง มาตรการกีดกันทางการค้า การเพิ่มฐานผลิตในท้องถิ่น ต้นทุนลงทุนที่สูง และการแข่งขันจากค่ายเดิม ทำให้เรายัง ไม่มองเชิงบวกต่อกลุ่มรถยนต์โดยรวม
- โดยหากสนใจลงทุนในกลุ่ม เรามองว่า Geely และ BYD มีความน่าสนใจมากกว่า จากฐานธุรกิจขนาดใหญ่ ความสามารถในการแข่งขันด้านต้นทุนและผลิตภัณฑ์ รวมถึงการเติบโตจากตลาดต่างประเทศที่เริ่มมีขนาดใหญ่ขึ้น ซึ่งช่วยลดการพึ่งพาตลาดจีนและรองรับการเติบโตในระยะถัดไป
ข้อสงวนสิทธิ์
ข้อมูล ความเห็น บทวิเคราะห์ ราคา การคาดการณ์ และ/หรือ ข้อมูลอื่นใด (“ข้อมูล”) ที่ปรากฏ จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปเท่านั้น โดยมีที่มาจากแหล่งข้อมูลสาธารณะที่เชื่อว่าเชื่อถือได้ บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“INVX”) ไม่รับรองความถูกต้อง ครบถ้วน หรือความเป็นปัจจุบันของข้อมูลดังกล่าว โดยเป็นข้อมูล ณ วันที่เผยแพร่และอาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า ข้อมูลนี้ไม่ถือเป็นการรับประกันราคาหรือผลตอบแทน คำแนะนำการลงทุน การเสนอซื้อหรือขายหลักทรัพย์ หรือชักชวนให้เสนอซื้อหรือเสนอขายหลักทรัพย์ใด INVX และ/หรือ กรรมการ พนักงาน และลูกจ้างของ INVX ไม่รับผิดชอบต่อความเสียหายอันเป็นผลมาจากหรือเกี่ยวข้องกับการใช้ข้อมูลดังกล่าว
INVX และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยที่บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (SCBX) เป็นผู้ถือหุ้นรายใหญ่ ข้อมูลที่เกี่ยวข้องกับธนาคารฯ มีวัตถุประสงค์เพื่อใช้ในการเปรียบเทียบเท่านั้น INVX และ/หรือ บริษัทในเครือ SCBX อาจเป็นที่ปรึกษาทางการเงิน ผู้จัดจำหน่ายหลักทรัพย์ ผู้ออกและเสนอขายหุ้นกู้ที่มีอนุพันธ์แฝง หรือ ตราสารแสดงสิทธิการฝากหลักทรัพย์ต่างประเทศ บนหลักทรัพย์ที่ปรากฏอยู่ในรายงานฉบับนี้ รวมถึงอาจมีการทำธุรกรรมอื่นใดในหลักทรัพย์ที่ถูกกล่าวถึง อันอาจก่อให้เกิดความขัดแย้งทางผลประโยชน์ได้ ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยง ก่อนตัดสินใจลงทุน